Chceme desítky milionů klientů v celé Evropě. Partners Banka staví svůj úspěch na digitalizaci a lidské důvěře
21. 10. 2026
Partners Banka vstoupila na český trh jako ryze mobilní banka, její dlouhodobé ambice však míří daleko za hranice tuzemského trhu. V příštích letech chce expandovat po Evropě a oslovit desítky milionů klientů. Její hlavní konkurenční výhodou má být spojení digitálních technologií s osobním finančním poradenstvím. O budování banky na zelené louce, využití umělé inteligence i budoucnosti každodenního bankovnictví hovoří členka představenstva Partners Banky Hanka Wallenfelsová.
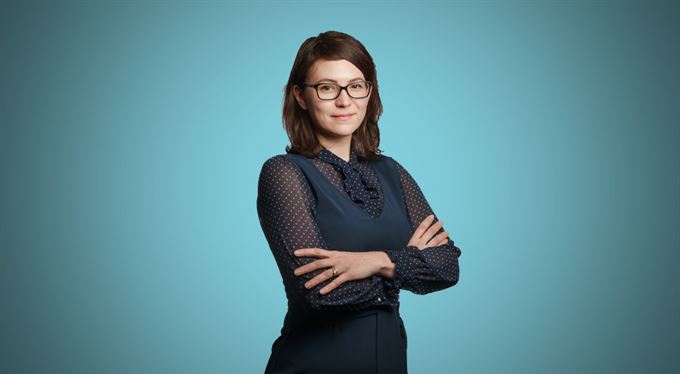
Vybudovat banku od základů znamená nejen vytvořit technologickou infrastrukturu a nastavit stovky procesů, ale především sestavit tým lidí, kteří rozumějí fungování finanční instituce v celé jeho šíři. Právě tuto zkušenost si Hanka Wallenfelsová přinesla z projektů nových bank v Kazachstánu, Indii či Německu. V případě Partners Banky však podle svých slov poprvé dostala možnost vytvořit banku pro trh, který sama zná, a pro klienty, mezi něž patří i ona a její rodina.
Vy jste v Partners bance téměř od úplného začátku, ale v představenstvu působíte nově. Co pro vás bylo v této roli největším profesním lákadlem? Byla to možnost tvořit banku na zelené louce bez takzvaných „legacy“ systémů a historické zátěže, nebo spíš ambice změnit způsob, jakým funguje bankovnictví v České republice?
Abych byla upřímná, tak já jsem vlastně ani jednu z těchhle ambicí úplně neměla. Dřív jsem pracovala na projektech nových bank v zahraničí pro Home Credit. Zkoušeli jsme vystavět novou banku v různých zemích, počínaje Kazachstánem, přes Indii a nakonec v Německu. Tudíž jsem s budováním banky měla již zkušenosti a když přišel kolega s nabídkou, že Partners staví banku, šla jsem do toho. Mou hlavní motivací ale bylo to, že jsem konečně měla příležitost vystavět si banku sama pro sebe a svoji rodinu v Čechách. Projekty, které jsem totiž do té doby dělala mimo, byly zahraniční. Nebyla to banka pro mě. To byl tedy ten první impuls. Zároveň pro mě je to svět, který je ve srovnání s velkými bankami agilní a rychlý. Naše týmy jsou malé a dynamické a to mám ráda.
Takže nejste ten typ manažera, který hledá dlouhodobé cíle, ale preferujete vidět výsledky hned a přicházet s rychlými řešeními?
Asi oboje, ale spíš potřebuju tu rychlost. Nechce se mi úplně třeba rok čekat na to, že se něco stane, nebo že se něco vyvine. Ve větších společnostech je to ale většinou problematičtější – všechno je dlouhodobější, víc lidí rozhoduje. Tady rozhoduje pár lidí, takže všechno jde rychleji, což je super.
Zároveň máme ale i vidinu dlouhodobou. Nicméně, dostáváme se k ní rychleji tím, že do vývoje je zapojený přímý vlastník. Jde to efektivněji, protože on dohlíží na to, aby se fungovalo velmi efektivně a v malých týmech.
Budování banky od nuly
Když máte zkušenosti ze stavby bank v tolika různých zemích, co je vlastně na budování nové banky to nejnáročnější? A v čem se liší stavba banky v zahraničí oproti tomu, když ji stavíte doma „pro sebe“?
Problém v zahraničí je ten, když stavíte z jiné země, jak jsme to dělali my, tady z Čech. Ono totiž, i když si člověk myslí, že Slovensko nebo Německo jsou blízko, a proto jsou podobné, tak to tak vlastně není. Zákazníci a jejich očekávání na trhu jsou často úplně odlišná. Člověka pak překvapí, že to, co funguje tady, tam nefunguje. Například u nás v Česku jsou lidé strašně citliví na úrokové sazby. Když jdete ale třeba jen na Slovensko, tam ta citlivost tolik není, banky se tam chovají trochu jinak. Totéž poplatky – v zahraničí je normální, že se stále platí poplatky za vedení banky, ale u českých klientů je to totální „no-go“. Poznat ten trh a pochopit klienty je velká výzva v zahraničí. Co se východních zemí týče, tak tam třeba úplně přeskočili internetové bankovnictví a šli rovnou do mobilů, protože neměli počítače ani notebooky. Díky tomu jsou tam i jiné zvyklosti v tom, jak se staví ty platformy.
Máte nějakou konkrétní humornou historku ze zahraničí, která toto kulturní specifikum trhu ilustruje?
Vzpomínám si, jak jsme byli v Indii na projektu a řešili jsme tam funkci „zaplať mi“ – to, že vygenerujete QR kód kamarádovi, aby vám poslal peníze, když jste třeba něco společně nakoupili. Koukali jsme na to s jedním lokálním Indem a on mě koukal a říkal: „No, to je hrozně urážlivý.“ Přišlo mu v podstatě nedůstojné to, chtít od někoho peníze. Byla jsem z toho překvapená, protože mě to vůbec nenapadlo, jelikož u nás je tato funkce zcela standardní.
A jaká byla největší výzva při stavbě Partners banky?
Jednou z největších výzev bylo postavit vůbec tým lidí, kteří umí stavět banku. Těch je totiž hrozně málo. Spousta lidí, kteří mají zkušenosti z provozu banky a jejího vedení už často neví, jak se to původně stavělo. Neznají problémy, které jsou na začátku a nerozumí vývoji. A právě díky tomu mnohdy narazí na to, že banka je extrémně komplexní záležitost. Proto je potřeba mít alespoň pár zkušených lidí, kteří vědí, co to obnáší, jinak celý projekt může selhat.
V neposlední řadě, lidé, kteří jsou zvyklí pracovat v bance a pracují tam dlouho, vnímají odchod do projektu na zelené louce jako obrovské riziko. Často se jim do toho nechce. Říkají si: „Ty jo, teď to zkrachuje, za měsíc dám výpověď ze svého pěkného místa, kde mám dobrou výplatu a jsem spokojená...“ I proto najít lidi s dlouhodobou zkušeností, kteří jsou ochotni jít do něčeho takto riskantního, je těžké, protože nikdo na začátku neví, jestli to dopadne. Touha tam sice je, ale třeba když jsme byli v Německu, tak to nedopadlo a investor to „scratchnul“ těsně před spuštěním
Zmiňovala jste, že je poměrně dost lidí, kteří umí banku vést, ale málo těch, kteří ji umí postavit. V čem přesně se tyto dvě role liší? Jaká jsou největší úskalí při samotné stavbě finanční instituce?
Když stavíte banku na zelené louce, musíte všechny procesy vystavět úplně od nuly. Musíte přesně vědět, jak to funguje – jak nastavit úročení, jak vytvořit produkty, jakými procesy ty produkty musí procházet. Když jsme dělali ty věci pro zahraniční expanzi, často jsme naráželi na to, že lidé už opravdu neví, jak to vzniká a jaké všechny kroky se musí projít a spojit.
Ve velkých bankách mají lidé často na starosti jenom jednu úzkou část. V malých týmech je ale jeden člověk zodpovědný za celou oblast, například za úvěry. Musí to vědět takzvaně „end-to-end“ – od klientské části přes back office až po právní věci. Musí to projít celé. Ve velké bance toto zastává x oddělení a x lidí.
UX & firemní bankovnictví
Partners Banka se od začátku profilovala jako „mobile only“. Po dvou letech na trhu – vyplatila se tato sázka? Museli jste v tomto směru nějak upravit své původní představy, když uvážíme, jak silně je český trh zvyklý na klasické internetové bankovnictví?
Já si myslím, že se ta sázka určitě vyplatila. Občas by lidé sice rádi na počítači viděli nějaké výpisy a podobně, ale jinak z 99 % jsou lidé s mobilem spokojení. Nakonec i moje máma, které je přes 70 let, v aplikaci funguje bez problémů. Nejdřív sice říkala, že neví, co tam má dělat, ale jednou jsem jí to ukázala a už to zvládá sama. Třeba minulý týden mi říkala, že si sama sjednala cestovní pojištění. Bylo to tak jednoduché, dvakrát klikla a bylo to. Je to jenom o překonání strachu, hlavně u starších lidí. Je to snazší než startovat počítač, zapínat ho, přihlašovat se. V mobilu to má člověk přes biometru hned. Kde se to ale trochu změní, budou firmy. Jakmile začneme nabízet bankovnictví pro firmy, tak se nějaké podobě webového bankovnictví nebo portálu, například pro účetnictví, nevyhneme.
Znamená to tedy, že pro firmy plánujete spustit klasické internetové bankovnictví?
Nemyslím si, že úplně klasické internetové bankovnictví, ale spíš API. S ním počítáme, chceme ho udělat opravdu hezké, aby se účetní systémy mohly napojit přímo a dostaly, co potřebují. Zároveň si myslím, že nějaký portál pro účetní bude potřeba, protože oni pracují na počítači, ne z mobilu. Zatím jsme ale v myšlenkách a pro první využití budeme mít pro obsluhu pár firem, se kterými už spolupracujeme, mobil.
Koneckonců podobně to udělala i ukrajinská Monobank, která začala jako mobile only na konzervativním trhu. V retailu si to udrželi, ale pro byznys nakonec přišli s portálem pro účetní na počítači.
Vy jste zmínila, že Češi jsou citliví zejména na sazby a poplatky. Jak moc je tedy pro ně při výběru banky důležité právě ono uživatelské rozhraní (UX) a přehlednost aplikace? Rozhoduje nakonec přece jenom výhodnější spořicí účet, nebo design?
Je to kombinace. Lidé samozřejmě jdou do banky často tam, kde mají hypotéku, protože je tam banka nutí posílat výplatu kvůli lepšímu úroku. V takovém případě aplikace nehraje takovou roli, protože jde o velké peníze. Nemyslím si tedy, že by někdo u banky zůstával jen proto, že má hezkou aplikaci, kdyby mu jinde nabídli mnohem výhodnější podmínky. Vždycky je na prvním místě finanční motivace. Na druhou stranu spousta lidí má dnes více bank a nepoužívá jen tu, kde má hypotéku či spořák. A právě zde je ten use case, kdy lidé přijdou kvůli dobrému úroku nebo nulovému FX na kartě, zalíbí se jim aplikace, zjistí, že se jim s ní dobře pracuje, a to se stane druhotnou motivací u banky zůstat a využívat ji na vše další.
Když se podíváme na samotný design aplikace, jak se daří udržovat ji přehlednou, když do ní neustále přidáváte nové a nové funkce? Jak zabránit tomu, aby se z ní stal nepřehledný finanční supermarket?
Je to samozřejmě složité. Když jsme začínali, funkcí tam nebylo tolik, takže bylo jednoduché mít appku přehlednou a lidé si to chválili. Zároveň už při spuštění měla část našich klientů v aplikaci poradenskou část – investice, spoření, pojistky. Takže to zas tak jednoduché nebylo a trochu to nabobtnalo.
Tím, že pořád přidáváme nové produkty, se musíme vracet ke starým věcem, jestli to nepředělat nebo nezpřehlednit dashboard atd. Stále to diskutujeme. Se změnami se ale snažím vyčkávat změnami, protože lidé jsou na něco zvyklí a měnit jim to pod rukama každou chvíli není ideální. Třeba Revolut dělá redesign skoro každý rok a docela velký, což nevím, jestli je úplně dobré.
V poslední době se obrovským tématem stala umělá inteligence. Jakým způsobem mění vývoj a design vaší aplikace? Pomáhá vám reálně zrychlovat procesy a psát kódy?
Mluví se o tom, jak se všechno udělá za minutu a je to hrozně rychlé, ale v bankovním prostředí to úplně reálné není. Na LinkedInu sice čtete příběhy, jak je všechno hned hotové, ale reálně to takto vážně nefunguje.
Nicméně, naše designové a vývojové týmy hodně pracovaly na tom, jak to využít k zefektivnění práce a dnes máme napojenou naši knihovnu komponent (component library), ze které skládáme aplikaci, na AI. Když chceme vygenerovat nějakou obrazovku, například platební proces, AI nám navrhne řešení a poskládá ho z našich reálných komponent. Není to tak, že by AI tvořila něco sama z ničeho, ale bere naše definovaná tlačítka a vzory. Na tom teď pracujeme, aby si i product owneři mohli sami naklikat prototyp, který se bude velmi blížit tomu, co pak reálně vyvineme.
Postupujeme tak, aby se vygenerované obrazovky rovnou přepsaly do kódu a vývojáři to už jenom za použití našeho kódu a pravidel upravili a doladili a nepsali od nuly. Zrychlení tam tedy určitě je, ale je s tím i spousta práce, protože AI nevygeneruje vše stoprocentně správně a je tam spousta otázek kolem bezpečnosti. U některých věcí vývojáři říkají, že co dělali dny, dělají hodiny, ale jinde jim to práci naopak zkomplikuje, protože to musí složitě kontrolovat.
Karty & partnerství
Zajímavou funkcí, kterou Partners Banka nabízí, jsou jednorázové virtuální karty. Jaký je o ně zájem u nás? Není to spíše specifická funkce pro úzkou skupinu lidí?
I když je to nejbezpečnější forma placení na internetu, není to tak rozšířené, jak bychom chtěli. Zároveň ale, je to rozšířenější, než bych čekala. Jednorázovou kartu má u nás vygenerovanou asi 20 % klientů, což mi nepřijde úplně málo. Zároveň spousta lidí ten koncept úplně nezná nebo nechápe jeho využití, takže je to o neustálém vzdělávání.
Jednorázová karta je třeba super, když chcete dělat nějaké „subscription“ (předplatné) a nejste si jisti, jestli vám to půjde snadno zrušit. Často býval problém, že člověk někam zadal kartu a pak to předplatné nešlo jednoduše zrušit a pořád mu to strhávalo peníze. V tom je jednorázovka skvělá – strhne se to jednou a máte jistotu, že se to už nikdy dál nestrhne. V aplikaci se jen objeví notifikace, že proběhl pokus o stržení peněz, ale nic se nestane. Člověk si to uvědomí a může se rozhodnout, jestli to předplatné dál chce, nebo ne.
Máte v plánu tuto ochranu před nechtěným předplatným ještě nějak systémově rozvíjet?
Ano, v aplikaci plánujeme spustit takzvaný „subscription management“. Člověk by měl přehledně vidět, jaká všechna předplatná má na své kartě nastavená, a bude je moct přímo z naší aplikace zrušit. Myslím si, že tuto povinnost budou mít postupně všechny banky, a my to chceme mít hotové do konce roku nebo na začátku příštího.
Jak moc je pro Partners Banku důležitá spolupráce s velkými kartovými asociacemi typu Visa? Myslíte si, že v budoucnu mohou být karty nahrazeny například okamžitými QR platbami přímo z účtu na účet?
Pro nás jedna z nejklidovějších spoluprací. Platby kartou jsou dnes nejčastější formou placení a v Česku jsou extrémně populární. V zahraničí jsou ale vidět trendy, například v Polsku, Španělsku nebo Německu, kde si banky vytvořily vlastní schémata pro QR platby v obchodech. V Polsku je to Blik, ve Španělsku Bizum, kde se banky domluvily a vytvořily možnost platit QR kódem jako oficiální platební metodou. Je to reálná konkurence kartám, ale nenahradí je úplně. I když, třeba v Polsku to dnes využívá snad více než polovina dospělé populace a jde přes to obrovská část e-commerce. Není to tedy zanedbatelný kanál, ale spíš se tyto způsoby budou doplňovat.
A co další partneři z řad třetích stran? Jak jsou pro vás významní? Které klíčové systémy máte outsourcované?
To, co jde, si děláme sami. Věci kolem karet a plateb jsou samozřejmě outsourcované přes třetí strany, tam je ta spolupráce kritická. Je to infrastruktura pro klienty, která musí fungovat bez výpadků, takže vztahy musí být dobře nastavené a je to pro banku i finančně náročné.
Dále používáme například Dateio pro kategorizaci transakcí. A náš „core“ systém máme od třetí strany, společnosti Detail IT. To je pro nás kritický partner, na kterém jsme závislí. Nechtěli jsme žádný obří systém jako Temenos, ale vybrali jsme si poměrně malou firmu, se kterou máme super vztahy. Jsou velmi flexibilní a schopní s námi držet naše rychlé a dynamické tempo vývoje, což bývá u core systémů často problém. To je pro nás jeden z nejklíčovějších vlastností partnerů.
Výhled do budoucna
Partners Banka má dnes téměř 200 000 klientů. Co je pro vás z pohledu daily bankingu tou nejdůležitější metrikou úspěchu?
Blížíme se k té dvoustovce, aktuálně je to nějakých 198 tisíc. Důležité pro nás je, aby k nám lidé posílali výplatu, na to se hodně koukáme. Sledujeme platby kartou, i když to samo o sobě ještě nemusí znamenat, že klient banku aktivně využívá jako svou hlavní.
Mnohem silnější transakční metrikou jsou pro nás trvalé příkazy. Jakmile od nás lidé začnou platit trvalé příkazy, je tam mnohem větší vazba než jen občasné zaplacení kartou v obchodě nebo v zahraničí.
Když se podíváme na horizont příštích tří až pěti let – kde vidíte Partners Banku a v čem bude spočívat vaše hlavní konkurenční výhoda oproti tradičním bankovním domům, které také masivně modernizují své systémy?
Díváme se do zahraničí, nechceme zůstat jenom v Čechách. To, jak banky fungují tady, pro nás není tolik podstatné. Naší ambicí je mít časem desítky milionů klientů, takže musíme hodně vyrůst a expandovat po Evropě, přičemž naše konkurenční výhoda spočívá právě v propojení totálně digitální banky s osobním přístupem skrze poradenskou síť. Zatímco tradiční banky se poboček a poradců zbavují a omezují fyzický kontakt, my chceme v tomto směru růst. Chceme lidem umožnit mít svého osobního člověka na celý život, se kterým si vybudujete vztah, zná vaši rodinu a přesně ví, co potřebujete. Jakmile se lidé takto navážou, je to obrovská hodnota. To je dnes výjimečné. Ve velkých bankách se vám osobní poradce změní klidně každých čtrnáct dní, protože lidé fluktuují.
Tento model ale funguje v České republice, kde máte silné zázemí mateřské sítě Partners. Jak chcete tento koncept přenést do zahraničí, kde takové zázemí nemáte? Půjdete tam čistě jako digitální banka?
Ne, do zemí, kam chceme expandovat, chceme jít vždycky i s poradenskou sítí. Například v Rumunsku už máme dvě velké firmy, které dělají část poradenství, a my se to snažíme rozšířit do našeho celostního konceptu. Koupili jsme tam největšího hypotečního makléře a firmu na pojištění a z těchto lidí se snažíme vybudovat komplexní finanční poradenství, které rozšíříme i o investice a penze. Naše strategie je tedy jít do každé země s poradenstvím, protože vidíme, že to funguje a je to správný směr.
Otázka na závěr, kam se podle vás denní bankovnictví v horizontu příštích pěti let posune? Stane se aplikace naším plnohodnotným finančním poradcem a nahradí někdy v budoucnu živého člověka a pobočky?
Já si myslím, že nenahradí. Lidská přítomnost a lidská zpětná vazba je u velkých životních rozhodnutí, jako je hypotéka, životní pojištění, pro lidi strašně důležitá. Nechtějí dělat taková rozhodnutí sami v aplikaci, i když jim tam systém něco poradí. Ta důvěra tam zkrátka není.
Aplikace může fungovat jako skvělý předvoj – člověk si v ní věci zkonzultuje, připraví, vyzkouší, ale ty velké rozhodnutí raději řeší s člověkem, kterému věří a se kterým si vybuduje vztah. To u digitálního rádce stoprocentně zatím nejde a myslím si, že jelikož je člověk sociální tvor, do budoucna ani nepůjde, i když část lidí si ráda dělá všechno sama online.
